
Presentar el Modelo 349 en Zafra
Qué es, cuándo se presenta y cómo evitar errores y sanciones.
Presentar el modelo 349 es obligatorio si tu negocio compra o vende a empresas de otros países de la Unión Europea. Es una declaración informativa mensual o trimestral que muchos autónomos y pymes de Zafra descubren de golpe.
Si tienes una explotación agraria, una bodega, un negocio de exportación de jamón, corcho o aceite, o cualquier empresa de la comarca del Río Bodión que compre maquinaria o mercancía a proveedores de Portugal, Francia o cualquier otro país de la UE, es muy probable que te toque presentar el modelo 349.
En Athané Hernández, asesoría fiscal en Zafra, nos encargamos de identificar tus operaciones intracomunitarias, calcular la periodicidad que te corresponde y presentar tu modelo 349 en plazo, sin que tengas que perseguir fechas.
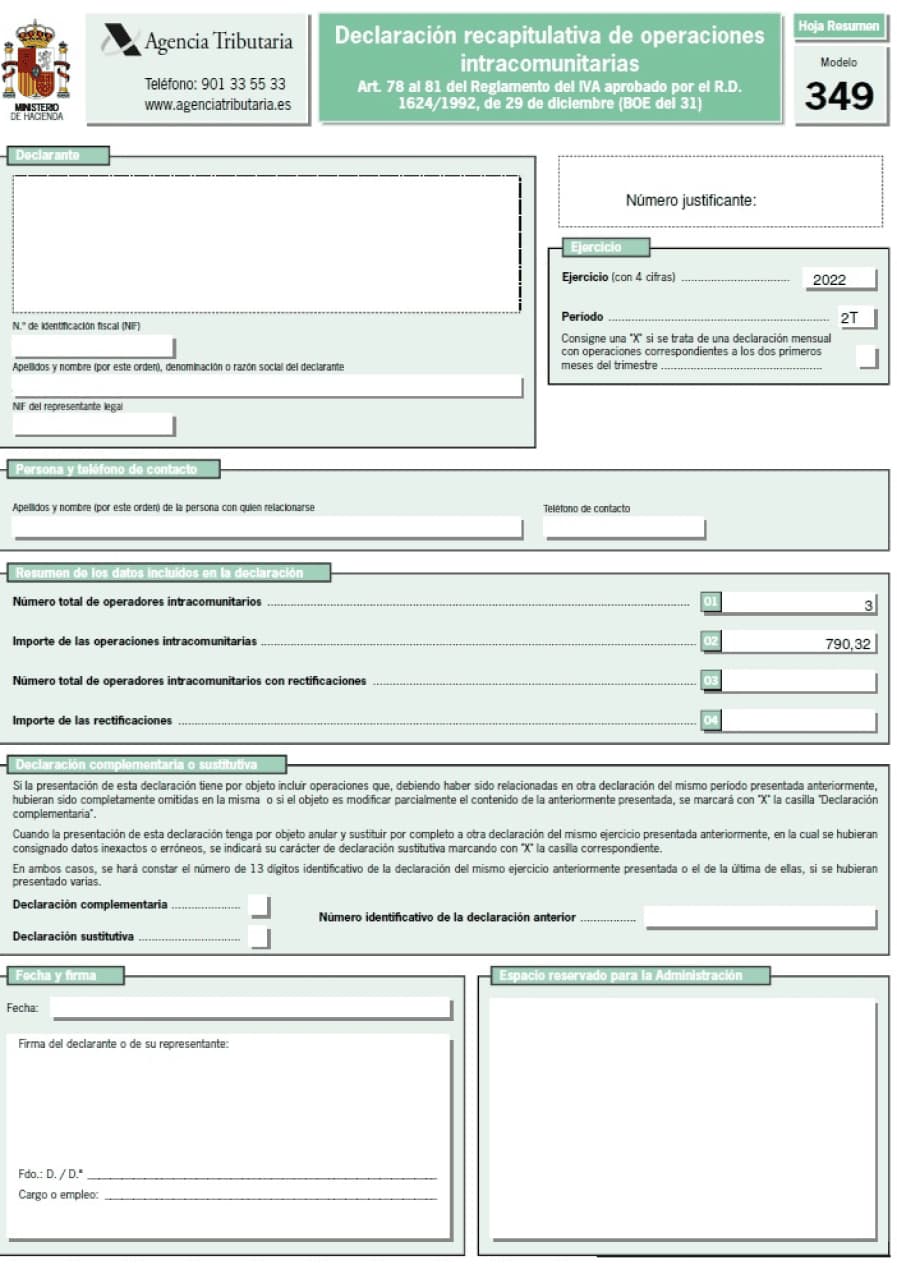
¿Qué es el modelo 349?
La declaración de tus operaciones con la Unión Europea
El modelo 349 es una declaración informativa, de periodicidad mensual o trimestral, en la que autónomos y empresas detallan todas sus operaciones intracomunitarias: las compraventas de bienes o servicios realizadas con empresas o profesionales de otros países de la Unión Europea.
No es un impuesto y no conlleva ningún pago directo. Es, simplemente, la forma en que informas a la Agencia Tributaria de con quién has comerciado dentro de la UE, para que puedan cruzar esos datos con los de tus proveedores o clientes europeos.
Antes de entrar en plazos, conviene tener claro para qué sirve el modelo 349 y quién está obligado:
- Debes presentarlo si eres autónomo o tienes una sociedad y realizas operaciones intracomunitarias, sea cual sea tu régimen de IVA.
- Solo cuentan las operaciones con empresas o profesionales: si vendes o compras a un particular de otro país de la UE, esa venta no entra en el modelo 349.
- Aplica únicamente a operaciones con países que pertenecen actualmente a la Unión Europea. Canarias, Ceuta y Melilla no se consideran operaciones intracomunitarias, sino importaciones o exportaciones.
Antes de tu primera operación con un proveedor o cliente de la UE, tienes que darte de alta en el Registro de Operadores Intracomunitarios (ROI) mediante el modelo 036. Sin ese alta y el correspondiente NIF-IVA intracomunitario, no puedes facturar sin IVA a tus clientes europeos ni presentar el 349 correctamente.
Si quieres ver el resto de modelos que probablemente te tocan según tu actividad, tienes la guía completa de modelos fiscales para autónomos y empresas de Zafra.
¿Cuándo se presenta el modelo 349?
Depende del volumen de tus ventas intracomunitarias
Esta es la pregunta que más dudas genera, porque el modelo 349 no tiene un plazo único: la periodicidad depende del importe de tus entregas intracomunitarias de bienes (sin contar las compras).
Con carácter general, el modelo 349 se presenta mensualmente, durante los 20 primeros días naturales del mes siguiente, con dos excepciones:
- Las operaciones de julio pueden declararse durante el mes de agosto y los 20 primeros días naturales de septiembre.
- Las operaciones de diciembre deben presentarse durante los 30 primeros días naturales de enero.
Presentación del Modelo 349
Puedes presentarlo trimestralmente
Puedes presentarlo trimestralmente si ni en el trimestre en curso ni en ninguno de los cuatro trimestres naturales anteriores el importe total de tus entregas de bienes y prestaciones de servicios (sin IVA) ha superado los 50.000 €. En ese caso, los plazos son:
- 1.er trimestre: del 1 al 20 de abril.
- 2.º trimestre: del 1 al 20 de julio.
- 3.er trimestre: del 1 al 20 de octubre.
- 4.º trimestre: del 1 al 30 de enero.
Consejo local: Si tu negocio en Zafra solo realiza compras intracomunitarias (sin ventas a la UE), puedes elegir libremente la periodicidad que más te convenga, ya que el umbral de los 50.000 € solo se calcula sobre las ventas.
En Athané Hernández revisamos tu volumen operación a operación para que no acabes presentando el modelo 349 con más frecuencia de la que realmente te corresponde.
Si un año no realizas ninguna operación intracomunitaria, no tienes que presentar el modelo 349 ese periodo, pero ten en cuenta que la Agencia Tributaria puede darte de baja de oficio en el ROI.
Instrucciones para presentar el modelo 349
Cómo presentar el modelo 349 paso a paso
Si prefieres no lidiar con la Sede Electrónica, certificados digitales ni claves de operación, en Athané Hernández nos encargamos de todo el proceso: revisión de tus facturas intracomunitarias, cumplimentación y presentación del modelo 349 dentro de plazo.
Reúne todas tus facturas de compra y venta con empresas de la UE del periodo correspondiente (mes o trimestre), con el NIF-IVA intracomunitario del cliente o proveedor.
Identifica la clave de operación que corresponde a cada movimiento: entregas (clave E), adquisiciones (clave A), prestaciones de servicios (clave S), ventas en consigna (claves R y D) o sustitución del destinatario (clave C).
Comprueba que estás dado de alta en el ROI con el modelo 036 y que el NIF-IVA intracomunitario de la otra parte es válido; puedes verificarlo en el sistema VIES antes de presentar.
Accede a la Sede Electrónica de la Agencia Tributaria, en el apartado del modelo 349, con certificado digital, DNI electrónico o Cl@ve PIN. Consulta el procedimiento oficial en la Sede Electrónica de la AEAT.
Importa el fichero o rellena el formulario en línea con el detalle de tus operaciones. El sistema te mostrará un resumen automático para revisar antes de enviarlo.
Verifica que los datos coinciden con tu modelo 303 del mismo periodo. Hacienda cruza ambas declaraciones, y cualquier descuadre entre el 349 y el IVA repercutido o soportado es motivo habitual de requerimiento.
Firma y envía la declaración. Guarda el justificante de presentación; te hará falta si Hacienda solicita alguna aclaración más adelante.
¿Quién está obligado a presentar el modelo 349?
No solo para grandes exportadores
Debe presentar el modelo 349 cualquier autónomo o empresa que sea sujeto pasivo de IVA y haya realizado operaciones intracomunitarias, siempre que se den estas condiciones:
- La operación se realiza entre un país de la UE y otro distinto, con gravamen de IVA diferente.
- Tanto el vendedor como el comprador son autónomos o sociedades, no particulares.
- Ambas partes están registradas como operadores intracomunitarios y disponen de NIF-IVA intracomunitario.
En la comarca de Zafra y el Río Bodión, esta obligación afecta con más frecuencia de lo que parece: explotaciones agrarias que compran maquinaria o fitosanitarios a proveedores europeos, empresas del sector agroalimentario que exportan jamón, vino, aceite o corcho a Francia, Alemania o Países Bajos, talleres que importan piezas de recambio, o pymes que trabajan con proveedores portugueses cercanos a la frontera.
Aunque el modelo 349 no implica ningún pago a Hacienda, presentarlo fuera de plazo sí conlleva sanción: un importe fijo de 20 € por cada dato o conjunto de datos omitido, con un mínimo de 300 € y un máximo de 20.000 €.
Al tratarse de un modelo que no genera perjuicio económico directo para Hacienda, la sanción puede reducirse a la mitad si presentas el modelo 349 fuera de plazo sin requerimiento previo de la Agencia Tributaria, es decir, si te adelantas tú antes de que te reclamen.
En negocios pequeños de Zafra que solo hacen operaciones intracomunitarias puntuales, es habitual perder de vista este modelo precisamente porque no supone un pago periódico como el IVA. Por eso conviene llevar un control específico de estas operaciones, no solo de la facturación trimestral.
Sanciones por presentar el modelo 349 fuera de plazo
Un modelo informativo, pero con sanción económica real
Si te quedan dudas con respecto a esta información, mejor consulta con un profesional en la materia.
El modelo 349
En Zafra y el Río Bodión
Si tu negocio está en Zafra, Los Santos de Maimona, Villafranca de los Barros, Fuente del Maestre o cualquier otro municipio de la comarca, el modelo 349 no cambia en su normativa, pero sí en cómo se gestiona bien cuando se conoce la actividad económica de la zona:
- Explotaciones agrarias que importan maquinaria.
- Bodegas y almazaras que exportan a la UE.
- O pequeñas empresas familiares que empiezan a trabajar con un proveedor portugués sin saber que ya deben darse de alta en el ROI.
En Athané Hernández, asesoría fiscal en Av. Antonio Chacón, 12, Zafra, revisamos tus facturas intracomunitarias mes a mes o trimestre a trimestre según la periodicidad que te corresponda y presentamos tu modelo 349 cruzado con tu modelo 303, para que ambos cuadren siempre.
No es necesario que sepas del modelo 349
Nosotros
nos ocupamos
Descubrir a mitad de año que tienes que presentar el modelo 349 y que además debías haberte dado de alta en el ROI antes de la primera operación es uno de los sustos fiscales más comunes entre negocios que empiezan a vender o comprar en la UE. En Athané Hernández:
- Detectamos si tus operaciones te obligan a presentar el modelo 349 y con qué periodicidad.
- Gestionamos el alta en el Registro de Operadores Intracomunitarios (modelo 036) si aún no la tienes.
- Calculamos y presentamos tu modelo 349 dentro de plazo, cruzado con tu modelo 303.
- Te avisamos con antelación de cualquier operación que debas incluir, para que no se te pase ninguna.
- Te acompañamos también en el resto de tus modelos fiscales: IVA, IRPF, retenciones, Impuesto de Sociedades y modelos censales.
+34 924 09 54 72
WhatsApp disponible
Av. Chacón, 12 · Zafra, Badajoz.
L–V · 9:00–14:00 / 16:30–19:30
Ubicación
Av. Antonio Chacón, 12, 06300 Zafra, Badajoz, España.
Preguntas frecuentes sobre el modelo 349
¿Qué es el modelo 349?
Es la declaración informativa, mensual o trimestral, en la que autónomos y empresas detallan sus operaciones de compraventa de bienes y servicios con empresas o profesionales de otros países de la Unión Europea. No supone ningún pago a Hacienda.
¿Para qué sirve el modelo 349?
Sirve para que la Agencia Tributaria controle las operaciones intracomunitarias de tu negocio y las cruce con las declaradas por tu cliente o proveedor europeo, además de con tu propio modelo 303 de IVA.
¿Cuándo se presenta el modelo 349?
Con carácter general, durante los 20 primeros días naturales de cada mes. Si tus entregas intracomunitarias no superan los 50.000 € en el trimestre ni en los cuatro anteriores, puedes presentarlo trimestralmente, con plazos hasta el día 20 de abril, julio y octubre, y hasta el 30 de enero para el cuarto trimestre.
¿Cómo se presenta el modelo 349?
Se presenta de forma telemática en la Sede Electrónica de la Agencia Tributaria, con certificado digital, DNI electrónico o Cl@ve PIN, importando el fichero de operaciones o rellenando el formulario en línea, según el volumen de operaciones.
¿Qué pasa si no presento el modelo 349 en plazo?
Hacienda puede sancionar con 20 € por cada dato omitido, con un mínimo de 300 € y un máximo de 20.000 €. La sanción se reduce a la mitad si te adelantas y lo presentas antes de que la Agencia Tributaria te requiera.
¿Athané Hernández presenta el modelo 349 por mí en Zafra?
Sí. En Athané Hernández identificamos tus operaciones intracomunitarias, gestionamos el alta en el ROI si hace falta, y calculamos y presentamos tu modelo 349 dentro de plazo, tanto si eres autónomo como si tienes una empresa en Zafra o en la comarca del Río Bodión.