
Presentar Modelo 111
Qué es, plazos y cómo presentarlo en Zafra.
Si tienes trabajadores a tu cargo o contratas profesionales autónomos en Zafra, el modelo 111 es uno de los trámites fiscales que no puedes pasar por alto.
En esta guía de Athené Hernández te explicamos qué es el modelo 111, cuándo se presenta, cómo se descarga y quién está obligado a presentarlo, para que cumplas con Hacienda sin complicaciones.
¿Qué es el modelo 111?
Cumple con Hacienda sin perder tiempo ni cometer errores
El modelo 111 es la declaración trimestral con la que autónomos y empresas informan a la Agencia Tributaria de las retenciones de IRPF que han practicado sobre los rendimientos del trabajo y de actividades económicas.
En la práctica, es el formulario con el que ingresas a Hacienda las retenciones que has descontado en las nóminas de tus empleados o en las facturas de los profesionales a los que has pagado.
Pongamos un ejemplo sencillo: si tienes una empresa en Zafra con tres trabajadores, cada mes retienes una parte de su sueldo en concepto de IRPF. Ese dinero no es tuyo, sino de Hacienda, y el modelo 111 es el mecanismo por el que lo devuelves trimestralmente.
¿Quién debe presentar el modelo 111?
No asumas que no te toca: comprueba si eres uno de ellos
Deben presentar el modelo 111 todos los autónomos y sociedades que hayan practicado retenciones sobre:
- Rendimientos del trabajo: nóminas, finiquitos o cualquier pago a empleados.
- Rendimientos de actividades económicas: facturas de profesionales (abogados, arquitectos, consultores…) con retención de IRPF.
- Rendimientos de actividades agrícolas, ganaderas, forestales o empresariales en estimación objetiva (módulos).
- Derechos de imagen, propiedad intelectual o industrial.
- Premios de concursos, juegos o rifas.
Importante: Si eres autónomo en Zafra y no has abonado ninguna factura con retención ni tienes trabajadores, no estarás obligado a presentar este modelo.
No obstante, si tienes trabajadores con retención del 0 %, la presentación sigue siendo obligatoria, aunque el resultado sea cero euros.
¿Cómo descargar el modelo 111?
Accede al formulario oficial en la Sede Electrónica de la AEAT
Para descargar el modelo 111 y acceder a su presentación telemática, debes acudir directamente a la sede electrónica de la Agencia Tributaria. Puedes hacerlo desde este enlace oficial: Modelo 111 en la Sede Electrónica de la AEAT.
Desde ese mismo acceso podrás presentarlo online con certificado digital o Cl@ve PIN, que es la opción más habitual y la única disponible para sociedades y personas jurídicas.
¿Cuándo se presenta el modelo 111?
Plazos por trimestre
Las grandes empresas con volumen de operaciones superior a 6 millones de euros tributan mensualmente, con el mismo plazo de 20 días tras el cierre de cada mes.
Marcar estas fechas en el calendario es fundamental. Un retraso en la presentación puede derivar en recargos que van del 1 % al 15 % del importe a ingresar, además de posibles sanciones si Hacienda te envía un requerimiento previo.
El plazo del modelo 111 es trimestral para la mayoría de autónomos y pymes. Debes presentarlo dentro de los 20 primeros días naturales siguientes al final de cada trimestre:
Primer trimestre (enero–marzo): Del 1 al 20 de abril.
Segundo trimestre (abril–junio): Del 1 al 20 de julio.
Tercer trimestre (julio–septiembre): Del 1 al 20 de octubre.
Cuarto trimestre (octubre–diciembre): Del 1 al 20 de enero del año siguiente.
No dejes para mañana lo que deberías de hacer hoy
Consecuencias de no presentar el modelo 111 en plazo
Presentar el modelo 111 fuera de plazo tiene consecuencias económicas directas:
- Si presentas de forma espontánea antes de que Hacienda te reclame, el recargo es del 1 % por cada mes de retraso (hasta 12 meses) y del 15 % a partir del año.
- Si Hacienda te envía un requerimiento, se aplica una sanción mínima de 300 euros para declaraciones sin ingreso o del 50 % al 150 % del importe no ingresado en el caso de que haya cuota a pagar.
La mejor manera de evitar estas situaciones es contar con una asesoría fiscal en Zafra que lleve el seguimiento de todos tus plazos y presente los modelos en tiempo y forma.
Accede a la Sede Electrónica de la AEAT con tu certificado digital o Cl@ve PIN.
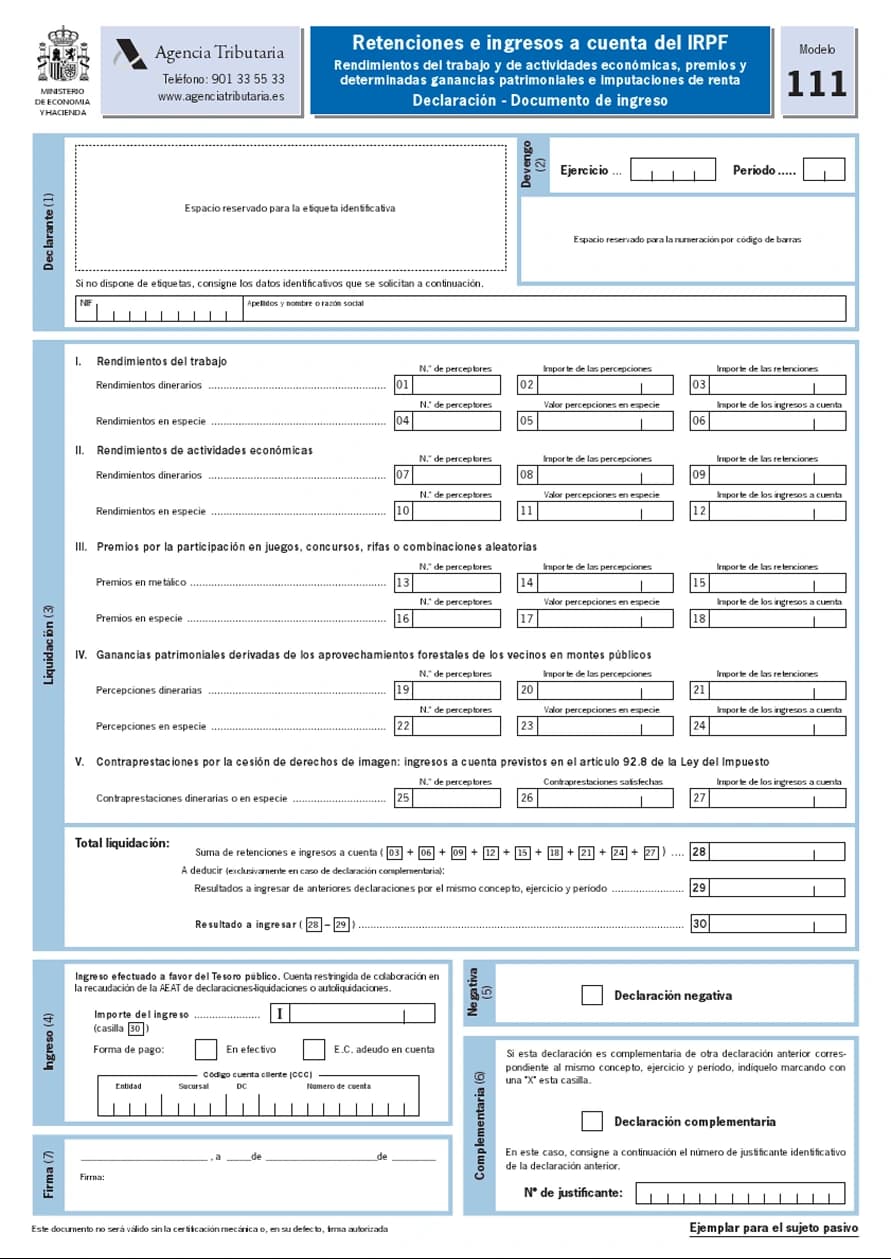
En el apartado "Identificación", introduce los datos del declarante: NIF, nombre o razón social.
En "Devengo", selecciona el ejercicio fiscal y el trimestre correspondiente.
En "Liquidación", detalla los rendimientos sobre los que has aplicado retención: número de perceptores, importe de las retribuciones, retenciones practicadas e ingresos a cuenta.
Revisa el resultado en la casilla 28 (total a ingresar o a compensar) y confirma la presentación.
Presentarlo de forma telemática implica estos pasos
¿Cómo presentar el modelo 111 paso a paso?
Si el resultado es ingresar, puedes domiciliar el pago en cuenta bancaria directamente desde el formulario o realizar el ingreso en entidad colaboradora.
Presentar el modelo 111
En Zafra es mejor
con Athane Hernández
En Athane Hernández somos una asesoría fiscal y contable con sede en Zafra (Badajoz). Ayudamos a autónomos, pymes y empresas de la comarca a cumplir con sus obligaciones tributarias de forma ordenada y sin sustos de última hora.
Nos encargamos de revisar tus retenciones, calcular el importe correcto y presentar el modelo 111 (y el resto de tus modelos fiscales) dentro de los plazos establecidos.
Si tienes dudas sobre si debes presentarlo, si el resultado es correcto o si necesitas regularizar trimestres anteriores, estamos aquí para ayudarte.
Contacta con nuestra asesoría en Zafra y olvídate de los trámites fiscales.
+34 924 09 54 72
WhatsApp disponible
Av. Chacón, 12 · Zafra, Badajoz.
L–V · 9:00–14:00 / 16:30–19:30
Ubicación
Av. Antonio Chacón, 12, 06300 Zafra, Badajoz, España.
Preguntas frecuentes sobre el modelo 111
¿Puedo presentar el modelo 111 en papel si soy autónomo?
Los autónomos personas físicas pueden presentar el modelo 111 en papel, pero solo a través de la opción de predeclaración en la web de la AEAT: generas el PDF, lo imprimes y lo llevas a una entidad colaboradora o a la Agencia Tributaria. Sin embargo, si ya tienes certificado digital o Cl@ve PIN, la presentación telemática es más rápida y evita desplazamientos. Las sociedades y personas jurídicas están obligadas a presentarlo exclusivamente por vía telemática.
¿Qué pasa si en un trimestre no he pagado ninguna nómina ni factura con retención?
Si en un trimestre concreto no has practicado ninguna retención, no estás obligado a presentar el modelo 111 para ese período. No existe la declaración negativa en este modelo, a diferencia de otros como el 303 de IVA. Eso sí, si normalmente sí presentas el modelo y un trimestre no lo haces, es recomendable asegurarse de que realmente no ha habido ninguna retención aplicable para evitar un requerimiento posterior de Hacienda.
¿El modelo 111 y el modelo 190 son lo mismo?
No, aunque están relacionados. El modelo 111 es la declaración trimestral con la que ingresas las retenciones a Hacienda a lo largo del año. El modelo 190 es el resumen anual de esas retenciones: se presenta en enero del año siguiente y recoge el total de lo declarado en los cuatro trimestres del 111. Puedes entenderlo como que el 111 es el pago fraccionado y el 190 es la liquidación final que lo resume todo.
¿Puedo modificar un modelo 111 ya presentado si me he equivocado?
Depende del tipo de error. Si has declarado de menos, debes presentar una declaración complementaria que sume la diferencia, lo que puede conllevar recargos si ya ha pasado el plazo. Si has declarado de más, tendrás que solicitar la rectificación a través de la sede electrónica de la AEAT, ya que en este caso no puedes presentar simplemente otro modelo que lo corrija. En ambos casos, lo más recomendable es que lo gestione tu asesoría para evitar errores adicionales en el proceso de corrección.
¿Las retenciones de los alquileres de local también van en el modelo 111?
No. Las retenciones sobre alquileres de inmuebles se declaran en el modelo 115, no en el 111. Es un error frecuente, especialmente en autónomos que tienen un local arrendado y practican la retención al propietario. El modelo 111 recoge exclusivamente retenciones sobre rendimientos del trabajo y de actividades económicas. Si tienes dudas sobre qué tipo de retención corresponde a cada pago, es importante revisarlo antes de presentar para no mezclar conceptos en el modelo equivocado.
¿Qué ocurre si domicilio el pago y no tengo saldo en cuenta el día del cargo?
Si has domiciliado el pago del modelo 111 y el cargo es devuelto por falta de saldo, Hacienda considerará que el modelo no ha sido ingresado en plazo, aunque lo hayas presentado correctamente. Esto puede generar recargos por ingreso fuera de plazo y, en algunos casos, el inicio de un procedimiento de apremio. Si prevés que puede haber un problema de liquidez en la fecha del cargo, lo más prudente es cancelar la domiciliación y realizar el ingreso manualmente antes del vencimiento del plazo.